当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
スズキ フロンクスの見積もりで『残クレなら月々3万円台ですよ』と言われて、心が動いた方もいますよね。でも、その安さの理由はちゃんと知っておきたいところです。
結論から言うと、残クレは月々が軽くなる代わりに、払う利息の合計は通常のローンより多くなりやすい買い方です。3〜5年で乗り換えると決めている方には合いやすく、長く乗る方には向きにくいんです。
この記事では、通常のローンと総支払額を並べて、どちらが自分に合うかを判断できるようにしていきます。
残クレはどんな仕組み?
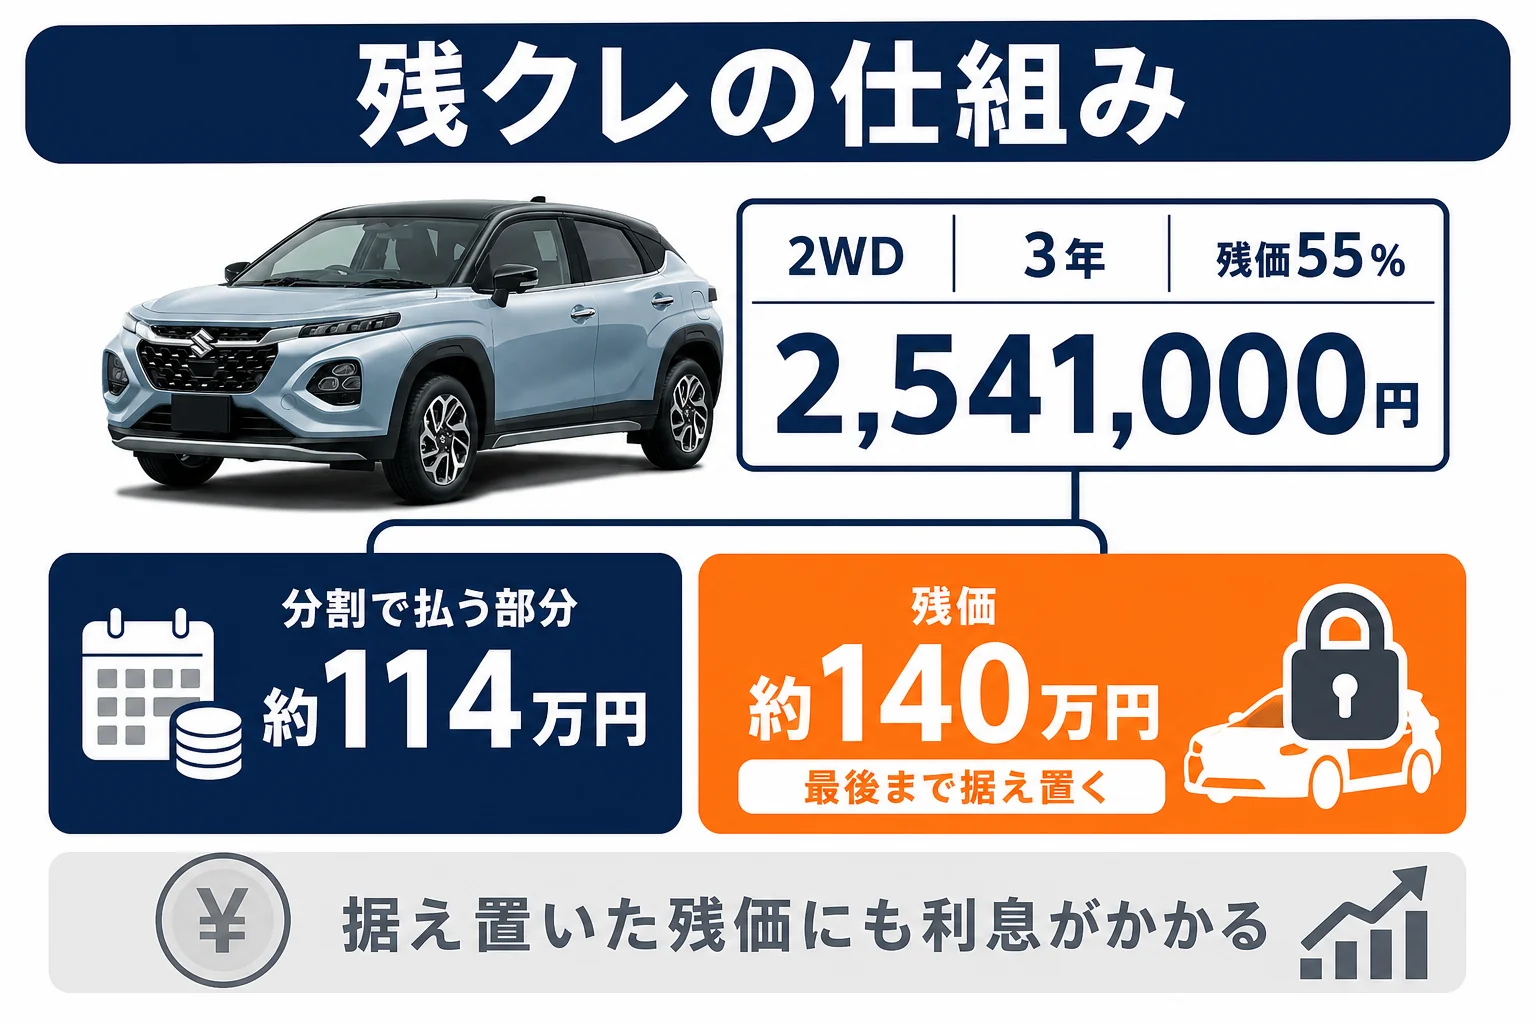
残クレは「残価設定ローン」の略です。何年か後の下取り予想額(残価)を最初に決めておき、その分を除いた金額だけを分割で払います。
フロンクスの車両価格は、2WDが2,541,000円、4WDが2,739,000円です(基準色・消費税込・スズキ公式)。
残クレの月々が安いのは、残価の分を最後まで払わずに据え置いているからです。ただし据え置いた残価にも利息がかかるので、総支払額は通常のローンより増えやすくなります。
例えば2WDで、3年後の残価を仮に55%(約140万円)と置くと、分割で払うのは残りの約114万円分です。これが月々を軽く見せる仕組みなんです。
通常のローンと総支払額で比べる
『月々が安いなら、残クレのほうが得なのでは?』と思いますよね。ここは数字で見てみましょう。
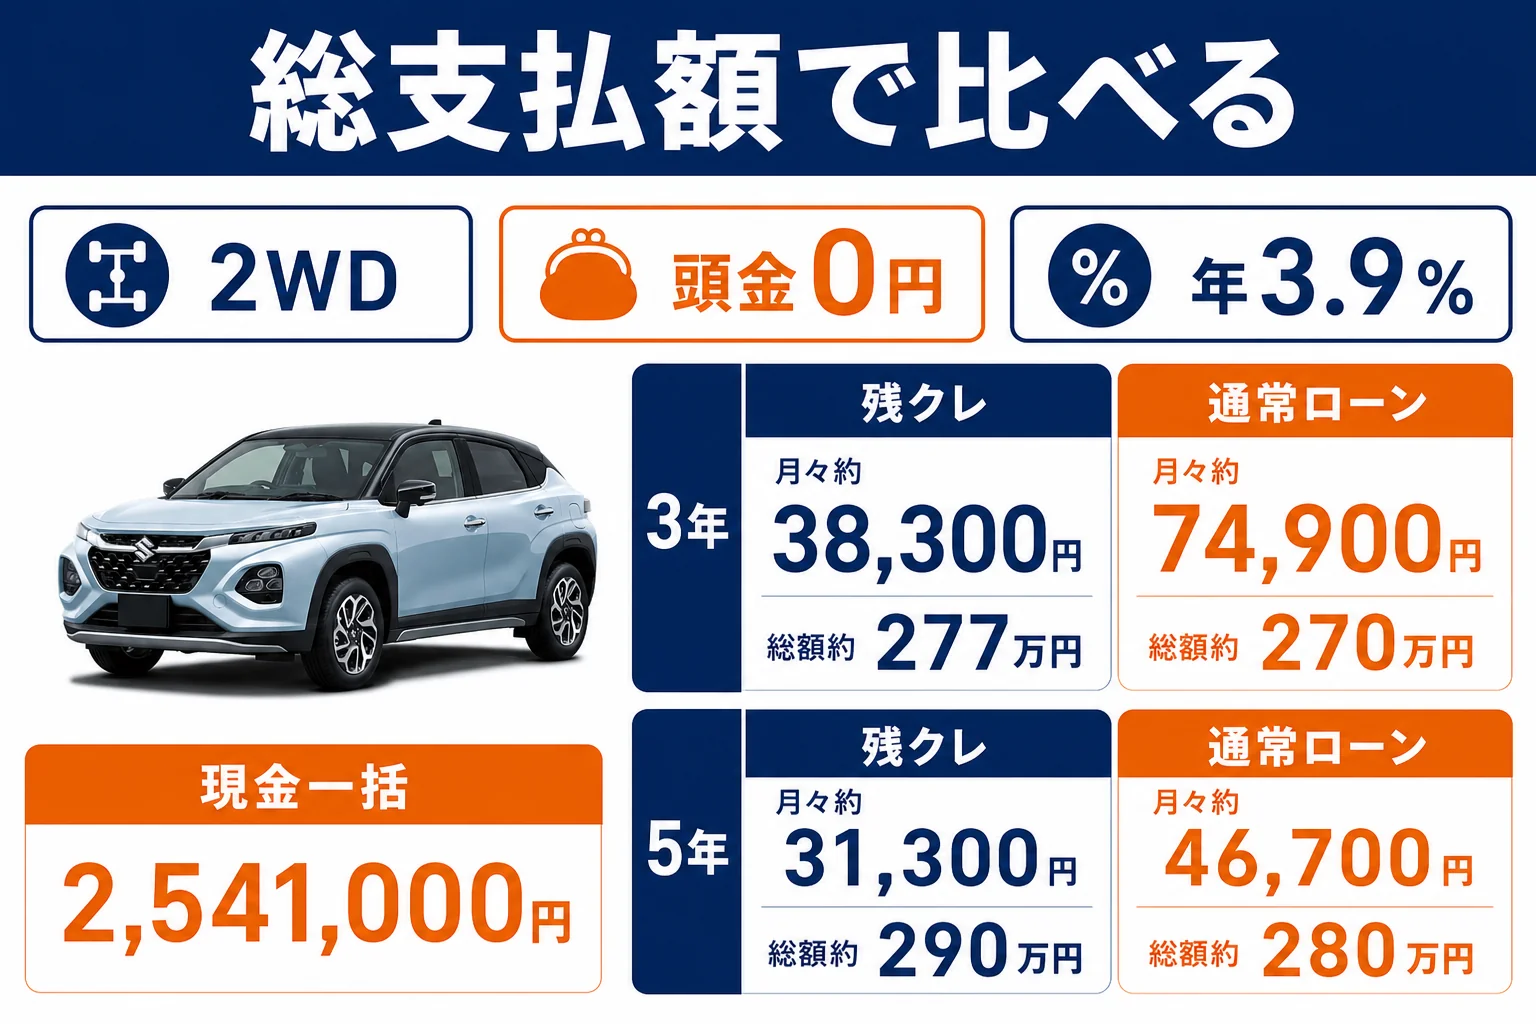
条件は、2WD基準色(2,541,000円)・頭金0円・ボーナス払いなし・金利は仮に年3.9%で計算しています。諸費用は含めていません。
| 支払い方 | 月々の支払い | 最終回の残価 | 総支払額 | 利息の合計 |
|---|---|---|---|---|
| 残クレ3年(残価55%の仮定) | 約38,300円 | 1,397,550円 | 約277万円 | 約23万円 |
| 通常ローン3年 | 約74,900円 | なし | 約270万円 | 約16万円 |
| 残クレ5年(残価40%の仮定) | 約31,300円 | 1,016,400円 | 約290万円 | 約35万円 |
| 通常ローン5年 | 約46,700円 | なし | 約280万円 | 約26万円 |
| 現金一括 | なし | なし | 2,541,000円 | 0円 |
残価率と金利は、この記事で仮に置いた数字です。実際の残価率・金利は、販売店のプランと時期で変わります。見積もりで「残価はいくらか」「金利は何%か」を書面で確かめておくと安心です。
同じ5年でも、残クレは通常のローンより利息が約9万円多くなる計算です。月々の支払いが約15,000円軽い分、最後に約102万円の残価が残っています。
金利を仮に年4.9%にすると、残クレ5年の利息は約45万円まで増えます。金利が1%違うだけで、残クレは据え置いた残価にも効いてくるので差が開きやすいんです。
現金で買える人も残クレを選ぶ理由
『現金で買えるのに、わざわざ残クレにする人っているの?』と思いますよね。実は、手元のお金を残しておきたいという理由で選ぶ方もいます。
例えば、子どもの進学や住宅の頭金など、近いうちにまとまったお金が要る時です。車に全額を使わず、月々に分けておけば、急な出費にも対応しやすくなります。
ただ、その分の利息は払うことになります。手元に残すお金と、払う利息のどちらを重く見るかで決めてみてください。
5年・年3.9%の仮定なら、通常ローンとの利息の差は約9万円です。この9万円を「手元にお金を残しておく安心代」と思えるかどうかが、判断の分かれ目になります。
残クレが向いている人・向かない人
数字だけ見ると残クレは損に見えます。ただ、使い方が合えば「月々を抑えて新しい車に乗り続ける」ための手段になります。
- 3〜5年ごとに新しい車へ乗り換えたい
- 年間の走行距離が少なめ
- 車をきれいに使う自信がある
- 月々の支払いをできるだけ抑えたい
- 1台の車に長く乗りたい
- 通勤や遠出で走行距離が多い
- 子どもやペットで車内が汚れやすい
- 利息の合計をできるだけ減らしたい
フロンクスは1グレードで、色と駆動方式しか選べない車です。満了時に同じ車種へ乗り換えても装備の差が出にくいので、乗り換え前提の残クレとは相性が悪くありません。
月々のほかにかかるお金も見ておく
残クレの月々が3万円台でも、車にかかるお金はそれだけではありませんよね。毎年かかるものを月割りにしておくと、本当の負担が見えてきます。
| かかるお金 | 金額の目安 | 月割りの目安 |
|---|---|---|
| 自動車税(種別割) | 年30,500円(1.5L以下の自家用車) | 約2,500円 |
| 任意保険料 | 年齢・等級・補償で大きく変わる | 見積もりで確認 |
| ガソリン代 | WLTC 2WD 19.0km/L・レギュラー | 走る距離しだい |
| 車検・点検 | 初回の車検は3年後 | 積み立てておくと安心 |
残クレは、返す時に車の状態がよいほど精算が出にくい買い方です。定期点検の費用を惜しまないほうが、結果的に得になることも。
維持費の内訳は フロンクスの維持費は年間いくら? で詳しく見られます。
一方で、長く乗るつもりなら、通常のローンか現金のほうが総額は抑えやすくなります。月々の目安は フロンクスのローン月々いくら? で頭金別に計算しています。
満了の時に選べる3つの道
残クレの期間が終わると、残価をどうするかを選びます。一般的には次の3つです。
- 車を返す(残価で精算し、手元に車は残らない)
- 新しい車に乗り換える(今の車を下取りに出し、残価に充てる)
- 買い取る(残価を一括で払うか、残価を分割で払い直す)
3つ目で残価を分割で払い直すと、そこにまた利息がかかります。『結局買い取るなら、最初から通常のローンにしておけばよかった』となりやすいのが、この道なんです。
例えばこんな場面です。
「5年たったけど、まだ気に入ってるし乗り続けたいな」
「それなら残価の約100万円を払うか、もう一度ローンを組むことになりますね」
返す時に追加で払うことがある
残クレで気をつけたいのが、返す時の精算です。残価は「決められた条件どおりに使った車」として約束された値段だからです。
- 契約で決めた走行距離の上限を超えた
- 大きな傷・へこみ、修復歴がある
- 車内のたばこ・ペットのにおいや汚れ
- 純正部品を外したカスタム
距離の上限や、傷の基準はプランごとに違います。契約前に「年間何kmまでか」「超えたら1kmあたりいくらか」を確かめておきましょう。
例えば通勤で毎日往復40km走る方なら、それだけで年1万km近くになります。週末の遠出も考えると、上限を超えないか心配になりますよね。
自分の年間の走行距離は、今の車の点検記録やメーターから計算できます。上限に余裕のあるプランを選ぶと、返す時の精算を気にせずに乗れますよ。
上限を高くすると残価が低めに設定され、月々が少し上がるプランもあります。距離の上限と月々の額は、セットで見比べてみてください。
逆に、売る時の相場が残価より高い時もあります。その時は、残価を払って売るか、乗り換えで差額を下取りに回すほうが手元に残ることも。今の相場の目安は フロンクスの買取相場 で見てみてください。
残クレの見積もりで確かめること
残クレの見積もりは、月々の額だけが目に入りやすいですよね。比べる時は次の項目を並べるのがおすすめです。
- 車両価格と値引き額
- 頭金とボーナス払いの有無
- 残価の金額と、新車価格に対する割合
- 金利(実質年率)
- 総支払額(残価を含めた合計)
- 走行距離の上限と、超えた時の精算
フロンクスはメーカーオプションが無い分、値引きの話は本体と諸費用、ディーラーオプションに絞られます。値引きの目安と交渉の順番は、トップの フロンクスの値引き相場と限界額 にまとめています。
残クレの月々が通常ローンと同じくらいなら、リースという選択肢も比べたくなるはずです。費用の比べ方は フロンクスをリース・サブスクで乗る場合の費用 で見られます。
フロンクス買いたいドットコム
フロンクスの値段、先に相場を見ておく
残クレと通常ローンのどちらが合うかは、実際の残価と金利で変わります。見積もりを取って、総支払額を並べて比べてみてください。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
4WDで残クレを組むとどうなる?
4WDは2WDより198,000円高い2,739,000円です(基準色・スズキ公式)。同じ条件の通常ローン5年(年3.9%の仮定)だと、月々は約50,300円になります。
残クレも元の価格が上がる分、月々は少し上がります。ただ、残価も価格に比例して大きく設定されることが多いので、月々の差は通常ローンより小さく見えやすいんです。
5年・頭金0円・年3.9%・残価40%の仮定で、2WDと並べるとこうなります。
| 5年の計算例 | 2WD(2,541,000円) | 4WD(2,739,000円) | 差 |
|---|---|---|---|
| 残クレの月々 | 約31,300円 | 約33,800円 | 約2,500円 |
| 残クレの最終回の残価 | 1,016,400円 | 1,095,600円 | 79,200円 |
| 残クレの総支払額 | 約290万円 | 約312万円 | 約22万円 |
| 通常ローンの月々 | 約46,700円 | 約50,300円 | 約3,600円 |
月々の差は、残クレだと約2,500円、通常ローンだと約3,600円です。残クレのほうが4WDの割高感が小さく見えますが、総支払額の差は約22万円で、通常ローンとほとんど変わりません。
『4WDにするなら残クレで』と考える方もいるかもしれません。ただ、返す時の残価は使い方で精算が出ることもあるので、雪道で傷みやすい下回りの状態も気にしておきましょう。
駆動方式で売る時にどれだけ差が出るかは、フロンクスのリセールバリュー で計算例にしています。
よくある質問
フロンクスの残クレは損ですか?
利息の合計で見ると、通常のローンより多くなりやすいです。ただ、3〜5年で乗り換える前提なら、月々を抑えて新しい車に乗り続けられる点は魅力です。
残クレの残価率は何%ですか?
プランや時期、期間で変わるため、この記事では3年55%・5年40%を仮に置いて計算しています。実際の残価は見積書で確かめてみてください。
途中で売ることはできますか?
できる場合が多いですが、所有者が販売店や信販会社になっているため、残りの額を精算する手続きが要ります。売る前に契約先に相談しましょう。
残クレと通常ローン、月々の差はどのくらいですか?
2WD・頭金0円・5年・年3.9%の仮定では、残クレ約31,300円、通常ローン約46,700円で、約15,000円の差になります。その代わり残クレは最後に約102万円の残価が残ります。
満了の時に残価より高く売れたらどうなりますか?
買取額が残価を上回れば、差額が手元に残るか、次の車の頭金に回せます。満了の少し前に、買取の査定額を取っておくと判断しやすくなります。
残クレの途中で頭金を足したり、繰り上げ返済したりできますか?
プランによって扱いが違います。繰り上げ返済の可否や手数料は、契約前に見積もりの段階で聞いておくと安心です。
まとめ
- 残クレは残価を据え置くので月々は軽いが、利息の合計は増えやすい
- 2WD・5年・年3.9%の仮定で、残クレの利息は約35万円、通常ローンは約26万円
- 3〜5年で乗り換える人には合いやすく、長く乗る人には向きにくい
- 返す時は走行距離や傷で精算が出ることがある
- 見積もりは月々ではなく、残価込みの総支払額で比べる
コメント