当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
フロンクスが気になっていても、『ローンだと月々いくらになるんだろう』が分からないと、販売店に行く気になれませんよね。
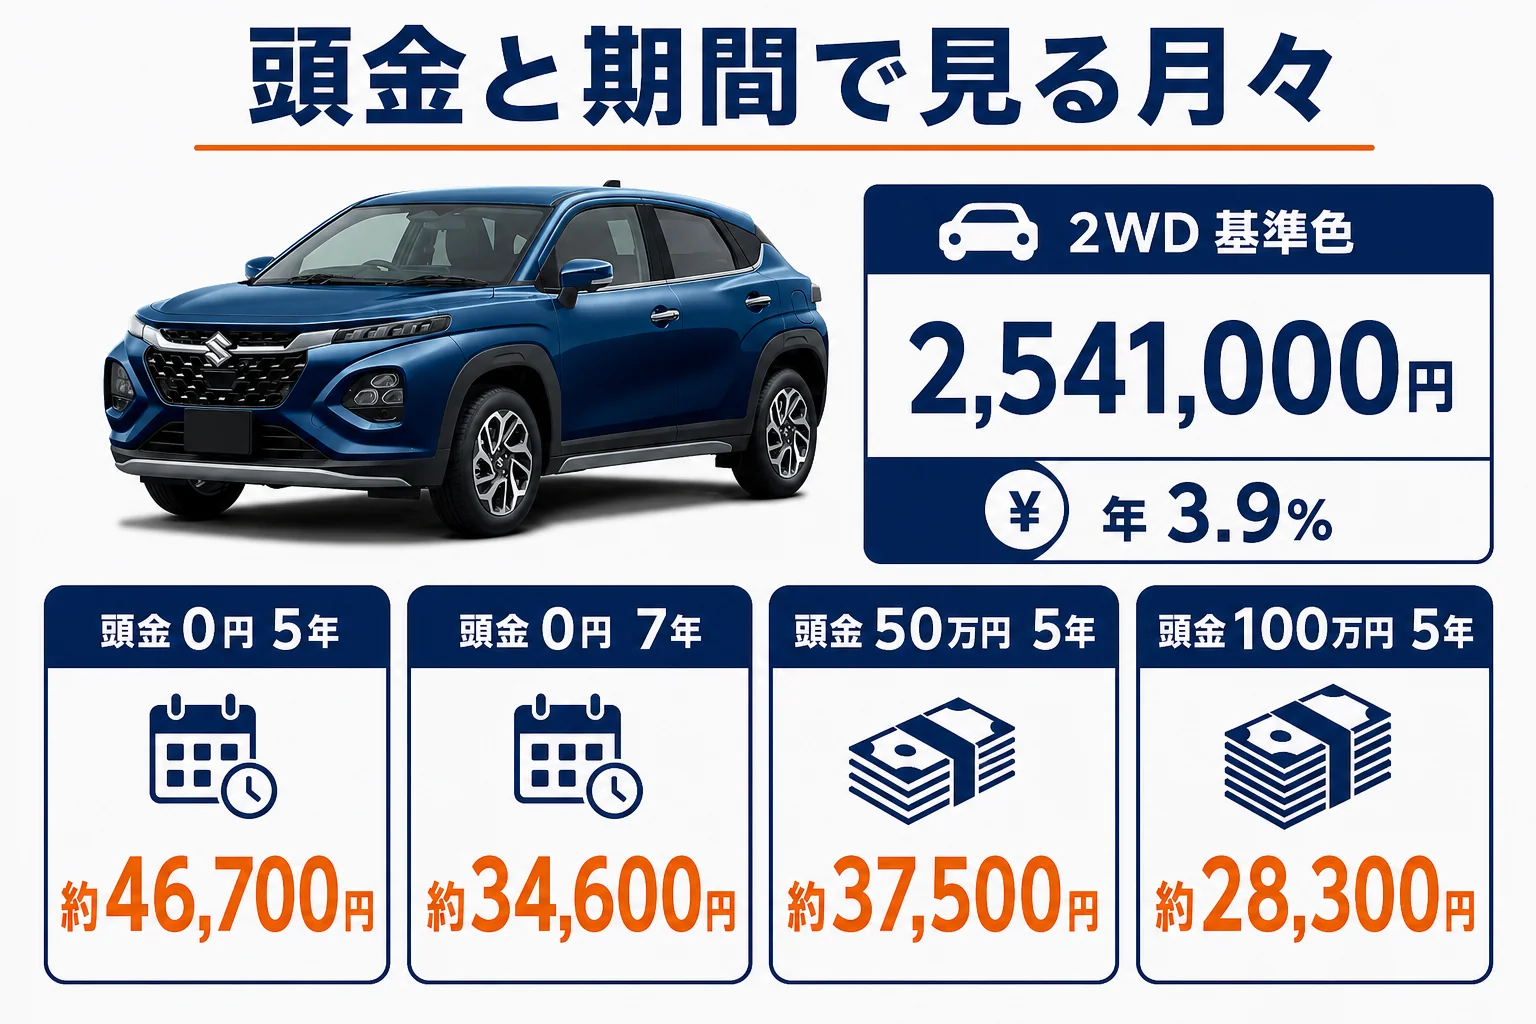
結論から言うと、2WDを頭金0円・5年・年3.9%の仮定で組むと、月々は約46,700円です。頭金を50万円入れると約37,500円まで下がります。
この記事では、頭金と期間ごとの月々を表にして、自分の予算に合う組み方を見つけられるようにしていきます。
フロンクスのローンは何円を借りる?
まず、借りる元になる金額を確かめておきましょう。フロンクスはグレードが1つで、選べるのは駆動方式と色だけです(現行型・スズキ公式)。
| ボディカラー | 2WD | 4WD |
|---|---|---|
| モノトーン(シルバー・ブルー・ブラック) | 2,541,000円 | 2,739,000円 |
| アークティックホワイトパール | 2,574,000円 | 2,772,000円 |
| ブラック2トーンルーフ | 2,596,000円 | 2,794,000円 |
| ホワイトパール+ブラック2トーンルーフ | 2,629,000円 | 2,827,000円 |
この記事の計算は、2WD基準色の2,541,000円を元にしています。実際の借入額には、登録の諸費用やディーラーオプションが加わり、値引きや下取りの分が引かれます。
月々の額を決めるのは「借りる額」「期間」「金利」の3つです。借りる額は車両価格だけでなく、諸費用・値引き・下取りで変わるので、見積もりの総額から考えるのが確実です。
乗り出しの総額の目安は フロンクスの乗り出し価格はいくら? にまとめています。
頭金別・期間別の月々シミュレーション
ここからが本題です。2WD基準色(2,541,000円)を、ボーナス払いなし・金利は仮に年3.9%で計算しています。
| 頭金 | 3年(36回) | 5年(60回) | 7年(84回) |
|---|---|---|---|
| 0円 | 約74,900円 | 約46,700円 | 約34,600円 |
| 50万円 | 約60,200円 | 約37,500円 | 約27,800円 |
| 100万円 | 約45,400円 | 約28,300円 | 約21,000円 |
金利は、この記事で仮に置いた数字です。実際の金利は、販売店のローン・銀行のマイカーローンなど借り先と審査で変わります。諸費用は含めていません。
『月々3万円台に収めたい』という方なら、頭金50万円で5年、または頭金0円で7年が目安になります。
ただ、同じ3万円台でも、払う利息の合計はかなり違うんです。次の表で見てみましょう。
期間を延ばすと利息はどれだけ増える?
月々を下げたい時、つい期間を延ばしたくなりますよね。同じ条件で、払う利息の合計を並べるとこうなります。
| 頭金 | 3年の利息合計 | 5年の利息合計 | 7年の利息合計 |
|---|---|---|---|
| 0円 | 約16万円 | 約26万円 | 約37万円 |
| 50万円 | 約13万円 | 約21万円 | 約29万円 |
| 100万円 | 約9万円 | 約16万円 | 約22万円 |
頭金0円で7年にすると、利息は約37万円です。3年なら約16万円なので、差は約21万円になります。
7年ローンの途中で売りたくなった時、売れる額がローンの残りより少ないことがあります。乗り換えたいのに残りの返済が足かせになる、というのはよくある失敗です。
例えばこんな場面です。
「4年目で乗り換えたくなったんだけど、ローンがまだ残ってて」
「売った額で足りない分は、手出しで払うか、次のローンに乗せることになりますね」
今の車の売却額の目安は フロンクスの買取相場 で計算例にしています。
期間は「何年乗るつもりか」に合わせるのが基本です。5年で乗り換えるつもりなら、ローンも5年以内に収めておくと、乗り換えの時に残りの返済で困りにくくなります。
頭金はいくら入れるのがいい?
『頭金は多いほどいいの?』と迷う方も多いはずです。表のとおり、頭金を入れるほど月々も利息も下がります。
5年・年3.9%の仮定だと、頭金0円の利息は約26万円、100万円入れると約16万円です。100万円入れることで、利息は約10万円減る計算になります。
ただ、手元の貯金を全部頭金にしてしまうのはおすすめしません。車検や急な修理、引っ越しなど、まとまったお金が要る場面は意外と来るものです。
生活費の数か月分を手元に残して、それを超える分を頭金に回すくらいが無理のない線です。今の車の売却額を頭金にあてるのも、よくある方法ですよ。
金利が1%違うと総額はいくら違う?
ローンの金利は、借り先によって差が出やすいところです。頭金0円・5年で、金利だけを変えて計算しました。
| 金利(仮定) | 月々 | 総支払額 | 利息の合計 |
|---|---|---|---|
| 年2.9% | 約45,500円 | 約273万円 | 約19万円 |
| 年3.9% | 約46,700円 | 約280万円 | 約26万円 |
| 年4.9% | 約47,800円 | 約287万円 | 約33万円 |
月々の差は1,000円ちょっとですが、5年の利息では約7万円ずつ違ってきます。
金利の差は、期間が長いほど大きく効いてきます。7年で組むなら、金利の比較はなおさら大事になりますね。
同じ年3.9%でも、手数料や保証料が別にかかると、実際の負担は表より増えます。見積もりでは金利だけでなく、支払総額の欄を見ておくと比べやすいですよ。
販売店でローンの見積もりをもらう時は、銀行のマイカーローンの金利も調べて手元に持っておきましょう。比べる材料があると、金利の相談もしやすくなります。
『月々1,000円なら気にしなくていいかな』と思いがちです。ただ、7万円は、ちょうど値引き交渉で引き出したい額と同じくらいなんですよね。
- 販売店のローンと、銀行・信用金庫のマイカーローンを両方見る
- 表示の金利が「実質年率」かどうかを確かめる
- 手数料や保証料が別にかかるかを確かめる
- 繰り上げ返済ができるか、手数料はいくらかを見る
販売店のローンと銀行のローンの違い
借り先は大きく分けて、販売店で申し込むローンと、銀行・信用金庫のマイカーローンの2つです。
| 比べるところ | 販売店のローン | 銀行のマイカーローン |
|---|---|---|
| 申し込みの手間 | 車の契約と一緒にできる | 別に申し込む |
| 審査の早さ | 早いことが多い | 書類が多く時間がかかることも |
| 金利 | プランと時期しだい | 低めのことが多いと言われる |
| 車の所有者 | 完済まで販売店や信販会社 | 自分名義になることが多い |
| 残クレ | 選べる | 基本的になし |
販売店のローンは、完済まで車の所有者が販売店や信販会社になるのが一般的です。途中で売る時に手続きが一つ増えるので、覚えておきましょう。
銀行のマイカーローンは審査に時間がかかることがあるので、納期に間に合うよう早めに動いておきましょう。納期の目安は フロンクスの納期はいまどれくらい? で見られます。
4WDで組んだ場合
4WDは2WDより198,000円高い2,739,000円です(基準色・スズキ公式)。5年・年3.9%の仮定で計算すると、こうなります。
| 頭金 | 4WDの月々(5年) | 2WDの月々(5年) | 月々の差 |
|---|---|---|---|
| 0円 | 約50,300円 | 約46,700円 | 約3,600円 |
| 50万円 | 約41,100円 | 約37,500円 | 約3,600円 |
| 100万円 | 約31,900円 | 約28,300円 | 約3,600円 |
月々の差は約3,600円です。5年で考えると、4WDのほうが利息込みで約22万円多く払う計算になります。
4WDにはスノーモードなど雪道向けの機能が付き、燃費はWLTCで2WDの19.0km/Lに対して17.8km/Lです(国土交通省審査値)。どちらにするかは フロンクスはFFと4WDどっち? で使い方から選べます。
無理のない月々の決め方
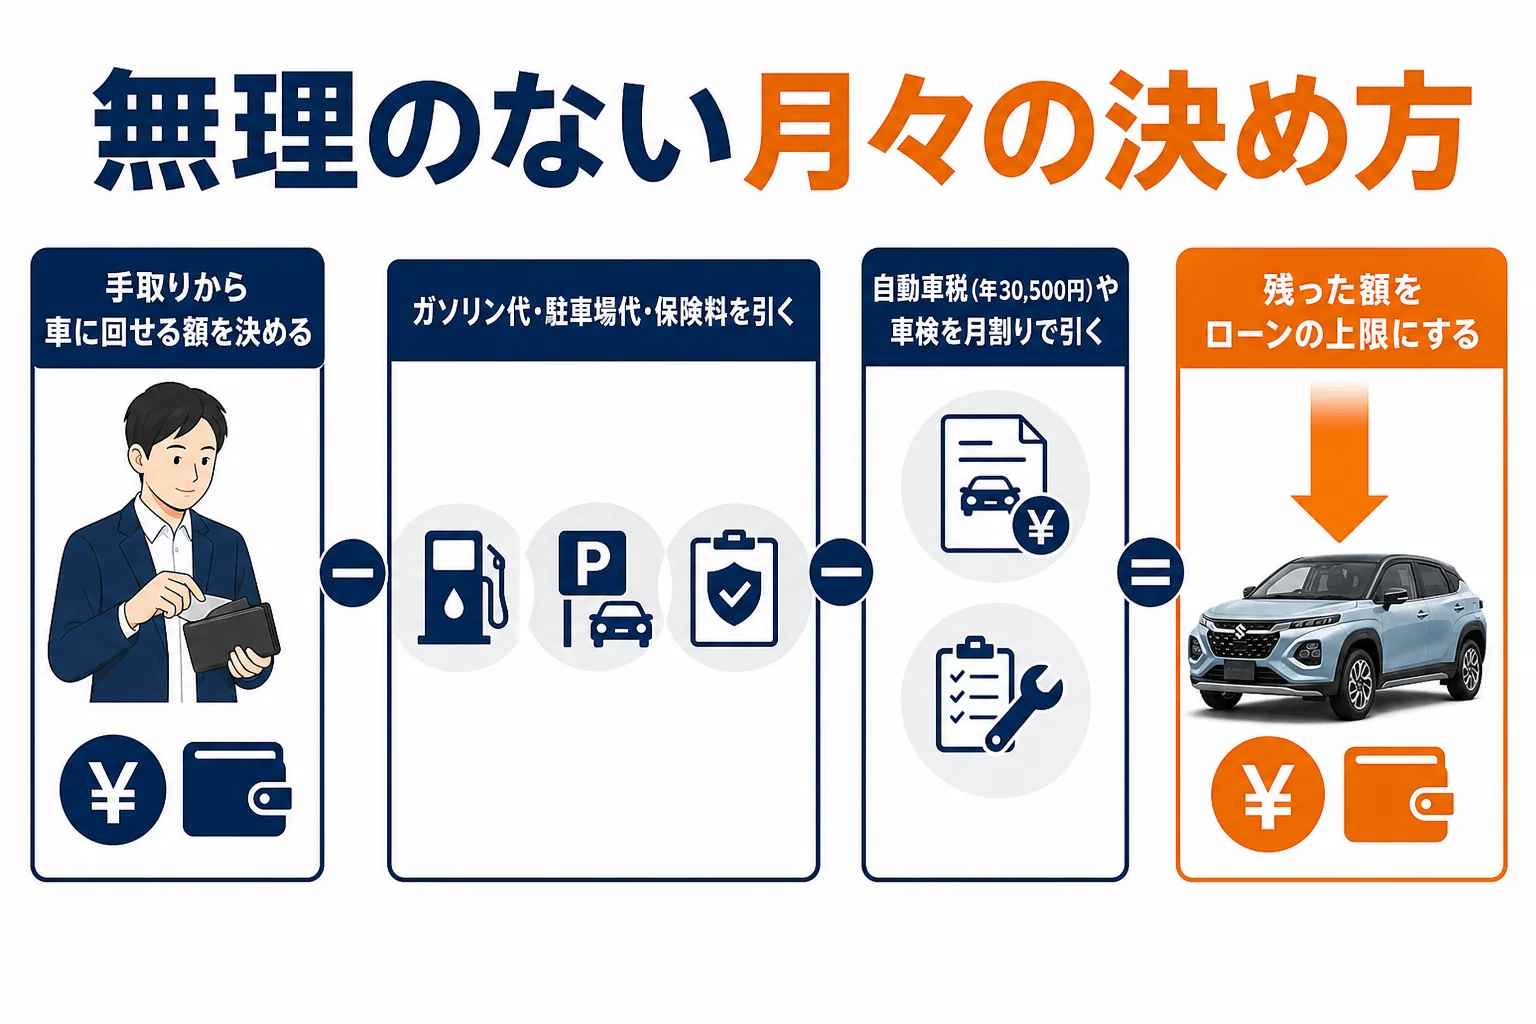
ローンは「借りられる額」より「払い続けられる額」で決めるのが大事です。車には、ローン以外のお金もかかります。
- 毎月の手取りから、車に回せる額を決める
- そこから、ガソリン代・駐車場代・任意保険料を引く
- 自動車税(年30,500円)や車検の分を月割りで引く
- 残った額を、ローンの月々の上限にする
- 上限に合う頭金と期間を、表から選ぶ
例えば、手取りから車に回せるのが月5万円だとします。ガソリン代や保険料などで2万円かかるなら、ローンに使えるのは3万円です。
この場合、表で見ると「頭金100万円で5年(約28,300円)」が収まります。頭金が50万円なら、7年(約27,800円)まで延ばす形になりますね。
『7年は長いな』と感じたら、値引きや今の車の売却額で借りる額を減らすのが近道です。
自動車税だけでも、月割りにすると約2,500円です(1.5L以下の自家用車・年30,500円)。維持費の内訳は フロンクスの維持費は年間いくら? にまとめています。
月々をもっと抑えたい方には、残価を据え置いて月々を下げる残クレという方法もあります。総支払額でどう違うかは、ピラー記事の フロンクスの残クレは損か得か で比べています。
フロンクス買いたいドットコム
フロンクスの値段、先に相場を見ておく
実際の月々は、値引き・諸費用・下取り・金利で変わります。見積もりを取って、借りる額と月々を確かめてみてください。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
ローンを組む前に、値引きで借りる額そのものを減らせると、月々も利息も下がります。値引きの目安はトップの フロンクスの値引き相場と限界額 で見られます。月々の定額で乗る リース・サブスク とも比べておくと、選択肢が広がりますよ。
よくある質問
フロンクスを頭金0円・5年ローンで買うと月々いくらですか?
2WD基準色(2,541,000円)・年3.9%の仮定で約46,700円です。諸費用や値引き、実際の金利で変わるので、見積もりで確かめてみてください。
月々3万円台にするにはどうすればいいですか?
年3.9%の仮定なら、頭金50万円で5年(約37,500円)、または頭金0円で7年(約34,600円)が目安です。7年は利息が増えるので、総額も見ておきましょう。
販売店のローンと銀行のローン、どちらがいいですか?
一般的には銀行のマイカーローンのほうが金利が低めのことが多いと言われます。ただ審査に時間がかかることもあるので、両方の条件を並べて選ぶのがおすすめです。
ボーナス払いは使ったほうがいいですか?
月々は下がりますが、ボーナスが減った時に負担が大きくなります。使うなら、ボーナスがなくても払える範囲に抑えておくと安心です。
途中で繰り上げ返済はできますか?
できるローンが多いですが、手数料がかかる場合もあります。契約前に、繰り上げ返済の条件を確かめておきましょう。
4WDをローンで買うと月々いくらですか?
4WD基準色(2,739,000円)・頭金0円・5年・年3.9%の仮定で約50,300円です。2WDより月々約3,600円高くなります。
まとめ
- 2WD・頭金0円・5年・年3.9%の仮定で、月々は約46,700円
- 頭金50万円なら約37,500円、100万円なら約28,300円が目安
- 期間を3年から7年に延ばすと、利息は約16万円から約37万円に増える
- 金利が1%違うと、5年で利息が約7万円変わる
- 月々は維持費を引いた「払い続けられる額」から決める
コメント